一、行业概述与发展背景
宠物食品行业是伴随宠物经济崛起而快速成长的重要细分赛道,涵盖宠物主粮、零食、保健食品及处方粮等品类。随着中国城镇化进程加快、居民消费结构升级以及单身经济与老龄化趋势的叠加影响,宠物逐渐从"看家护院"的功能性角色转变为家庭成员,养宠人群持续扩大,推动宠物食品消费从"剩饭剩菜"向专业化、品牌化、功能化方向跃迁。2024年以来,国产替代加速、品类创新活跃、渠道结构深刻变化,行业进入从高速增长向高质量发展过渡的关键阶段。
二、市场规模与增长态势
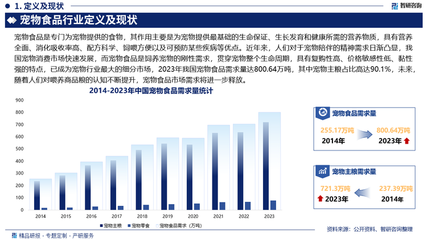
中国宠物食品市场在过去数年保持双位数复合增长,已成为全球宠物食品市场增长最快的区域之一。从需求端看,养宠渗透率仍有较大提升空间,尤其是低线城市及年轻消费群体带来的增量需求;从供给端看,国产头部品牌在配方研发、供应链管理和品牌营销上持续加码,市场份额稳步提升。展望2025-2031年,行业预计将维持稳健增长态势,主粮作为刚需品类贡献基本盘,零食与保健食品则成为拉动客单价与复购率的重要引擎,处方粮等高端细分市场亦有望随宠物医疗体系完善而加速渗透。
三、市场全景调查:细分品类结构
- 宠物主粮:包括干粮与湿粮,是行业规模最大的品类。干粮凭借储存便利与性价比优势仍占主导,但湿粮、冻干粮、烘焙粮等新工艺产品增速显著,反映出消费者对适口性、营养保留与原料透明度的需求升级。
- 宠物零食:肉干、洁齿骨、冻干零食等品类创新频繁,兼具训练奖励与营养补充功能,是品牌拉新与提升用户黏性的重要抓手,线上渠道表现尤为活跃。
- 宠物保健食品:关节护理、肠胃调理、美毛护肤等功能性产品需求上升,消费者健康管理意识增强推动该细分市场快速扩容。
- 处方粮与特殊需求食品:伴随宠物医疗专业化,处方粮在宠物医院与专业渠道的渗透率逐步提升,进入壁垒较高但盈利空间可观。
四、消费者画像与需求演变
当前宠物食品核心消费群体呈现年轻化、高学历化特征,90后、00后养宠人群占比持续上升,其消费决策更依赖社交媒体、电商评价与达人推荐。消费者关注点从"吃得饱"转向"吃得好、吃得健康",对成分表、原料溯源、无谷低敏、鲜肉添加等标签敏感度提高。精细化养宠理念推动"一宠一食"个性化喂养方案兴起,为定制粮、功能粮创造新的市场机会。
五、渠道结构与营销变革
线上渠道已成为宠物食品销售的主阵地,综合电商、内容电商与直播带货协同发力,缩短了品牌与消费者的触达路径。线下渠道则向专业化转型,宠物店、宠物医院与商超形成互补,体验式服务与专业推荐仍是高端产品的重要入口。全渠道融合、私域运营与会员体系构建成为品牌竞争的新焦点,渠道效率与用户生命周期价值管理能力将直接影响企业盈利水平。
六、竞争格局与国产替代趋势
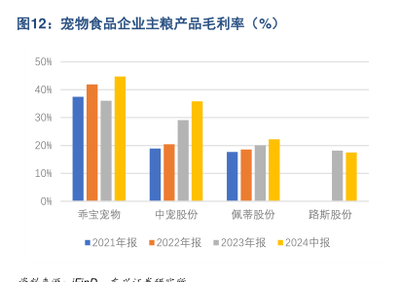
行业竞争格局呈现"外资品牌守高端、国产品牌抢份额"的特征。玛氏、皇家等国际品牌在处方粮与高端主粮领域仍具优势,而以乖宝、中宠、佩蒂等为代表的国产企业依托本土供应链、灵活的产品迭代与性价比优势加速崛起,在零食与中端主粮市场份额持续扩大。未来竞争将围绕品牌力、研发能力、供应链成本控制与渠道精细化运营展开,行业集中度有望在洗牌中逐步提升。
七、投资潜力与风险提示
投资潜力方面,宠物食品行业兼具消费刚性与成长属性,赛道长坡厚雪特征明显。可重点关注:具备自有工厂与配方研发能力的供应链型企业;深耕功能粮、处方粮等高壁垒细分市场的品牌;以及把握内容电商红利、用户运营能力突出的新锐品牌。同时需关注原材料价格波动、行业标准与监管政策变化、同质化竞争加剧导致的价格战风险,以及消费者偏好快速迁移带来的产品生命周期缩短等不确定性因素。
八、发展趋势展望(2025-2031)
一是健康化与功能化持续深化,精准营养与科学喂养理念将成为产品创新主线;二是国产替代进入深水区,头部国产品牌有望在高端市场实现突破;三是渠道碎片化与内容化并行,品牌需构建全域营销能力;四是供应链垂直整合与数字化转型提速,降本增效成为盈利关键;五是行业规范化程度提升,标准体系与质量监管的完善将推动市场优胜劣汰。中国宠物食品行业在未来数年仍处于成长期,具备核心竞争力的企业有望分享行业扩容红利, investment价值值得长期关注。